會計師事務所向第三方發函詢證,以評估受查單位財報正確性。
依「公司法」第20條、「所得稅法」第102條及「審計準則公報第8號第3條」規定,公司資本額達一定數額以上或未達一定數額而達一定規模者,其財務報表與營利事業所得稅結算申報,應經會計師查核簽證,會計師查核人員於辦理財報簽證或所得稅申報時,得向第三者發函詢證,以獲取並評估查核證據之審計程序。
集保結算所收到詢證函,花費相當的人力及資源辦理核對及回復。
集保結算所於每年1月及7月間辦理會計師函證作業,係採紙本文件透過郵寄傳遞,受理該所參加人(包含證券商、票券商、跨境保管參加機構及保管機構客戶,但不含無實體登錄之發行公司)之函證作業。
會計師事務所先將詢證函郵寄參加人,請參加人簽蓋留存集保結算所之原留印鑑,參加人將已用印之詢證函郵寄回會計師事務所,會計師事務所再將已用印之詢證函郵寄集保結算所。集保結算所核對參加人原留印鑑無誤後,依詢證函調閱之帳號產製相關報表,再將詢證函影本及報表郵寄會計師事務所。 以上作業方式,常發生參加人印鑑錯誤、未填寫帳號、非集保結算所參加人等情事,需郵寄退件予會計師事務所,會計師事務所更正後再郵寄詢證函辦理函證作業。
115年7月1日開放「會計師函證線上申請」之電子化服務。
為實踐ESG助推永續轉型之公司發展策略,並優化辦理會計師函證作業執行效率,集保結算所於115年7月1日開放「會計師函證線上申請」之電子化服務,期能減少內部人力作業成本、有效節約紙張及郵費外,同時加速會計師事務所查核效率。
會計師函證電子化作業流程:
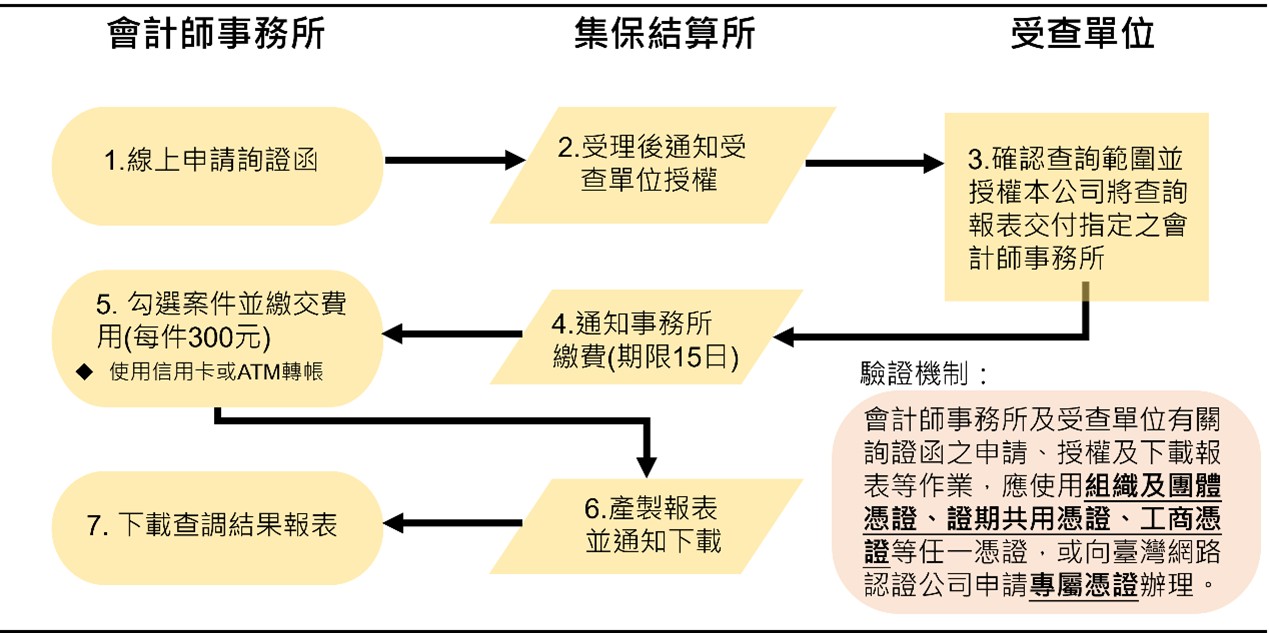
相關作業調整重點如下:
電子憑證取代參加人原留印鑑。
為確認會計師事務所及受查單位身分,雙方登入集保結算所網頁辦理會計師函證線上申請資料調閱,有關詢證函之申請、查詢範圍之確認與授權、查詢費繳納及下載查調結果報表等作業,必須有電子憑證(組織及團體憑證、證期共用憑證、工商憑證等任一憑證,或向臺灣網路認證公司申請之專屬憑證)作身分核驗。
電子化函證對象不限於集保結算所之參加人,且允許歸戶查詢。
為擴大會計師函證電子化利用範圍,營利事業或其他具有法人資格之團體或機構亦可透過集保結算所網頁申請,會計師事務所可以進行以公司統一編號歸戶查詢,一次申請即可調閱受查單位於各家證券商餘額資料,除證券商保管劃撥帳戶餘額股數之外,亦可查詢各專戶餘額,如設質、信用、款項借貸擔保品等。
提升查詢基準日彈性。
有關詢證函之查詢餘額基準日,原預設為每年的6月30日及12月31日,惟因應會計師事務所有辦理受查企業IPO首次公開發行、轉投資持股目的及併購查核等函證需求,查詢基準日不限制特定日期。
使用者付費以提升資源配置效率。
會計師事務所申請詢證函查詢受查單位資料時,每件詢證函收費300元(包括電子及紙本函證);除受查單位為集保結算所參加人(包含證券商、票券商、跨境保管參加機構及保管機構客戶,但不含無實體登錄之發行公司)可採紙本方式函證外,配合本項電子化作業,停止受理紙本函證作業。
未來集保結算所將依市場實務與作業經驗,持續精進客戶服務,以提升作業效率,並配合公司政策,實踐「完善金融資產集保平台、引領金融服務數位創新、共推金融市場永續發展」的願景。
